⑧ Today's Drivers & Outlook
이번 반등은 위험선호 재개보다 유가 하락이 긴축 우려를 일부 상쇄한 결과다. 미국 소비자신뢰 91.7과 내구재 주문 +1.8%는 경기 견조함을 확인시켰고, 이는 연준 경계 → 미 10년물 4.999% → DXY 102.36(+0.40%)로 이어져 크립토에 유동성 역풍을 만들었다. 다만 중동 긴장 완화 기대 → WTI $99.89(-1.84%) → 나스닥 +1.18%, S&P500 +0.60%의 경로가 위험자산을 받쳤고 BTC는 $80,787(+0.98%), ETH는 $2,348(+1.17%)로 제한 반등했다. 그러나 금도 +0.96% 올라 낙관 일변도는 아니었다. 크립토 시총은 $2.72T인데 24시간 거래대금은 $83.94B에 그쳤고, 파생 거래량은 약 20% 감소한 반면 미결제약정은 8.27% 늘어 포지션만 쌓였다. BTC 현물 ETF는 $110.3M 순유입으로 반전됐지만 블랙록 중심의 방어 매수 성격이 강했고, BTC 도미넌스 59.47%는 달러 강세 국면의 품질 선호를 보여줬다. EUR/USD 1.11(-0.75%), USD/KRW 1,326원(+0.35%)도 같은 신호다. 스테이블코인과 디파이 거래 위축, CFTC 소송 확대, MiCA 재편은 광범위한 알트 리스크온이 아님을 확인시켰다. 반면 베선트의 스테이블코인 우호 발언, 리플-BNY 협력, RLUSD, Janus Henderson-Centrifuge, CF Benchmarks는 수탁-토큰화-결제 인프라의 구조적 강세를 뒷받침했다. 한국은 3분기 GDP가 전기 대비 1.0%로 강했지만 KR 10Y ETF는 +0.32% 올라 금리 하락 방향을 시사해, 아시아 자금도 지역 성장보다 미국 금리와 달러에 더 민감한 상태다.
시장의 1차 변수는 10월 28일 연준 결정이며 동결보다 연말 추가 인상 시사 여부가 더 중요하다. 매파적 동결이면 강한 미국 지표 → 10년물 5.00-5.10% 재돌파 → DXY 102.5-103.0 테스트로 이어질 가능성이 크고, BTC는 $80,000 이탈 뒤 $77,500 재시험, 경우에 따라 $78,500대 압박까지 열어둬야 한다. 특히 $82,500 부근의 874,000 BTC 잠재 매물대는 금리와 달러가 더 오를 때 ETF 유입만으로 흡수되기 어렵다. 반대로 동결과 함께 추가 긴축 신호가 약해지면 WTI 하락과 결합해 금리는 10-15bp 내리고 달러는 0.5-1.0% 약세를 보일 수 있다. 그 경우 BTC는 $81,000 안착 후 $82,500 소화 시 상단 재개방을 시도할 가능성이 있고, ETH와 RWA-스테이블코인 인프라 축이 상대강도를 보일 수 있다. 다만 2027년 물가 전망 상향과 미국 주거비 인플레 지속은 중기적으로 긴축 장기화를 정당화해 밸류에이션 부담이다. 동시에 이는 금과 BTC의 정책 불확실성 헤지 서사를 강화할 여지도 남긴다. 트레이더는 단기적으로 연준 직후 금리·달러 반응을 먼저 확인하고, 추격매수보다 $81,000 안착 여부와 ETF 순유입 지속성을 보며 대응하는 편이 유리하다. 중기 포지셔닝은 투기성 알트보다 BTC, 그리고 규제 친화적인 스테이블코인·토큰화·수탁 섹터에 무게를 두는 전략이 적절하다.
This rebound was driven less by a renewed risk-on appetite than by a decline in oil prices that partially offset tightening concerns. Strong U.S. data, with consumer confidence at 91.7 and durable goods orders up 1.8%, confirmed economic resilience, which fed into Fed caution → U.S. 10-year Treasury yields at 4.999% → DXY at 102.36 (+0.40%), creating a liquidity headwind for crypto. However, expectations of easing tensions in the Middle East → WTI at $99.89 (-1.84%) → Nasdaq +1.18%, S&P 500 +0.60% supported risk assets, and BTC staged a limited rebound to $80,787 (+0.98%), while ETH rose to $2,348 (+1.17%). Even so, gold also gained 0.96%, indicating that sentiment was not uniformly optimistic. Crypto market cap stood at $2.72T, but 24-hour trading volume was only $83.94B; derivatives volume fell by about 20%, while open interest increased 8.27%, indicating that positions were merely building up. BTC spot ETF flows turned back to a $110.3M net inflow, but this was largely defensive buying centered on BlackRock, and BTC dominance at 59.47% reflected a preference for quality in a strong dollar environment. EUR/USD at 1.11 (-0.75%) and USD/KRW at 1,326 won (+0.35%) sent the same signal. Declining stablecoin and DeFi trading activity, the widening CFTC lawsuit, and MiCA restructuring confirmed that this was not a broad-based altcoin risk-on move. On the other hand, Bessent’s pro-stablecoin remarks, Ripple-BNY cooperation, RLUSD, Janus Henderson-Centrifuge, and CF Benchmarks all supported the structural strength of custody, tokenization, and settlement infrastructure. In Korea, 3Q GDP was strong at 1.0% quarter-on-quarter, but the KR 10Y ETF rose only 0.32%, suggesting a direction of falling yields; this indicates that Asian capital remains more sensitive to U.S. rates and the dollar than to regional growth.
The market’s primary variable is the Fed decision on October 28, and more important than a hold will be whether it signals an additional rate hike by year-end. A hawkish hold would likely lead to strong U.S. data → a retest of 5.00-5.10% on the 10-year yield → a test of DXY 102.5-103.0. In that case, BTC would need to be prepared for a break below $80,000 and a retest of $77,500, and in some cases pressure toward the $78,500 area should be considered. In particular, the potential supply overhang of 874,000 BTC near $82,500 would be difficult to absorb through ETF inflows alone if rates and the dollar move higher. Conversely, if the hold is accompanied by a weaker signal for additional tightening, combined with lower oil prices, yields could fall by 10-15bp and the dollar could weaken by 0.5-1.0%. In that case, BTC could attempt to reopen the upside after consolidating above $81,000 and digesting $82,500, while ETH and the RWA-stablecoin infrastructure complex could show relative strength. That said, the upward revision to 2027 inflation expectations and persistent U.S. housing cost inflation justify a prolonged tightening environment over the medium term, creating valuation pressure. At the same time, this also leaves room to reinforce the policy-uncertainty hedge narrative for gold and BTC. Traders would be better served in the near term by first confirming the rate and dollar reaction immediately after the Fed decision, and responding based on whether $81,000 holds and whether ETF net inflows continue, rather than chasing the move. Medium-term positioning should favor BTC, along with regulatory-friendly stablecoin, tokenization, and custody sectors, rather than speculative altcoins.
Šis atšokimas labiau buvo nulemtas to, kad naftos kainų kritimas iš dalies kompensavo griežtinimo baimę, o ne rizikos apetito atsinaujinimo. JAV vartotojų pasitikėjimas 91,7 ir ilgalaikio vartojimo prekių užsakymai +1,8% patvirtino ekonomikos atsparumą, ir tai virto Fed budrumu → JAV 10 metų obligacijų pajamingumu 4,999% → DXY 102,36 (+0,40%), sukurdama kripto rinkai likvidumo priešpriešinį vėją. Vis dėlto lūkesčiai dėl sumažėjusios įtampos Artimuosiuose Rytuose → WTI $99,89 (-1,84%) → Nasdaq +1,18%, S&P500 +0,60% keliu palaikė rizikingą turtą, o BTC pakilo ribotai iki $80,787 (+0,98%), ETH iki $2,348 (+1,17%). Tačiau aukso kaina taip pat kilo +0,96%, todėl vien optimizmo nebuvo. Kripto rinkos kapitalizacija siekė $2,72T, tačiau 24 valandų prekybos apyvarta tesiekė $83,94B, o išvestinių finansinių priemonių apimtis sumažėjo maždaug 20%, tuo tarpu atviros pozicijos padidėjo 8,27%, rodydamos, kad tik pozicijos kaupiasi. BTC spot ETF grynasis įplaukų srautas pasisuko į +$110,3M, tačiau tai daugiausia buvo „BlackRock“ vedamo gynybinio pirkimo pobūdžio judėjimas, o BTC dominavimas 59,47% rodė kokybės pasirinkimą dolerio stiprumo aplinkoje. EUR/USD 1,11 (-0,75%), USD/KRW 1 326 vonos (+0,35%) taip pat siunčia tą pačią žinią. Stabilizuotų monetų ir DeFi prekybos susitraukimas, CFTC ieškinių plėtra ir MiCA pertvarka patvirtino, kad tai nėra platus altkoinų rizikos apetito sugrįžimas. Kita vertus, Bessent palankūs stabilizuotų monetų komentarai, „Ripple“-BNY bendradarbiavimas, RLUSD, Janus Henderson-Centrifuge ir CF Benchmarks palaikė struktūrinį saugojimo, tokenizacijos ir atsiskaitymų infrastruktūros stiprumą. Pietų Korėjoje trečiojo ketvirčio BVP, palyginti su ankstesniu ketvirčiu, siekė 1,0% ir buvo stiprus, tačiau KR 10Y ETF kilo tik +0,32%, signalizuodamas palūkanų normų kritimo kryptį, todėl ir Azijos kapitalas yra labiau jautrus JAV palūkanoms ir doleriui nei regiono augimui.
Pirmasis rinkos kintamasis yra spalio 28 d. Fed sprendimas, o svarbiau už palūkanų nekeitimą bus tai, ar bus užsiminta apie papildomą kėlimą metų pabaigoje. Jei nekeičiant palūkanų išliks vanagiškas tonas, didelė tikimybė, kad stiprūs JAV rodikliai → 10 metų obligacijų pajamingumas vėl peržengs 5,00–5,10% → DXY testuos 102,5–103,0 ribą, o BTC gali pralaužti $80 000 lygį ir pakartotinai tikrinti $77 500, o kai kuriais atvejais išlieka ir spaudimas į $78 500 zoną. Ypač apie $82 500 esanti potenciali 874 000 BTC pasiūlos zona gali būti sunkiai absorbuojama vien ETF įplaukomis, jei palūkanos ir doleris toliau kils. Priešingai, jei kartu su nekeitimu susilpnės papildomo griežtinimo signalas, kartu su WTI kritimu palūkanos gali sumažėti 10–15 bp, o doleris gali susilpnėti 0,5–1,0%. Tokiu atveju BTC, įsitvirtinęs virš $81 000 ir sėkmingai suvirškinęs $82 500 lygį, galėtų bandyti vėl atverti viršutinę ribą, o ETH bei RWA–stabilizuotų monetų infrastruktūros segmentai galėtų demonstruoti santykinį stiprumą. Vis dėlto 2027 m. infliacijos prognozių padidinimas ir nuolatinė JAV būsto kainų infliacija vidutiniu laikotarpiu pateisina ilgesnį griežtinimo periodą, todėl kelia vertinimų naštą. Kartu tai palieka erdvės stiprinti aukso ir BTC kaip politikos neapibrėžtumo apsidraudimo naratyvą. Trumpuoju laikotarpiu prekiautojams verta pirmiausia įvertinti palūkanų ir dolerio reakciją iškart po Fed sprendimo ir veikti labiau stebint, ar BTC išsilaikys virš $81 000 ir ar tęsis grynieji ETF įplaukų srautai, o ne vaikantis kainos. Vidutinio laikotarpio pozicionavimui tinkamesnė strategija yra daugiau svorio skirti BTC, o ne spekuliatyviems altkoinams, ir orientuotis į reguliacinėms nuostatoms palankias stabilizuotų monetų, tokenizacijos ir saugojimo sritis.
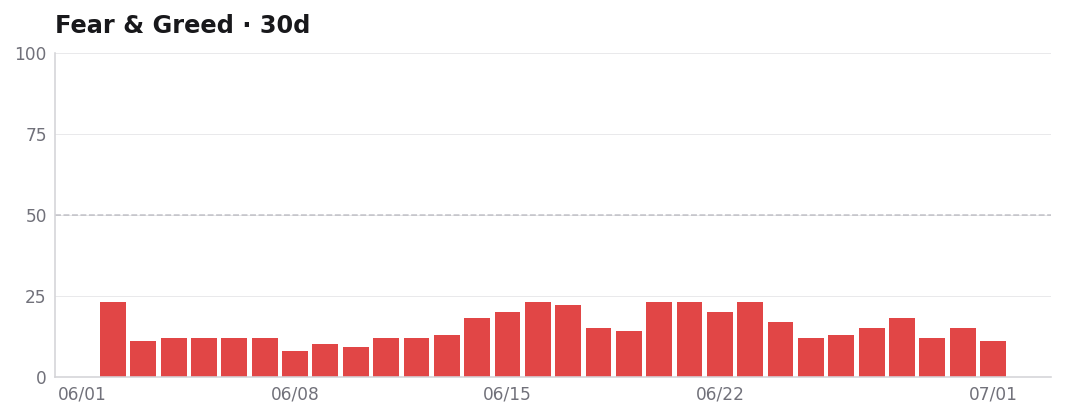
Key Points
Wavebridge View
1~6개월 크립토 시장은 BTC 중심의 선별적 강세가 우세하다고 본다.
We judge that over the next 1 to 6 months, the crypto market is likely to remain in a selective bull phase led by BTC.
BTC 중심의 방어적 강세가 우세하다고 본다.